Oleh: Wahyudi El Panggabean
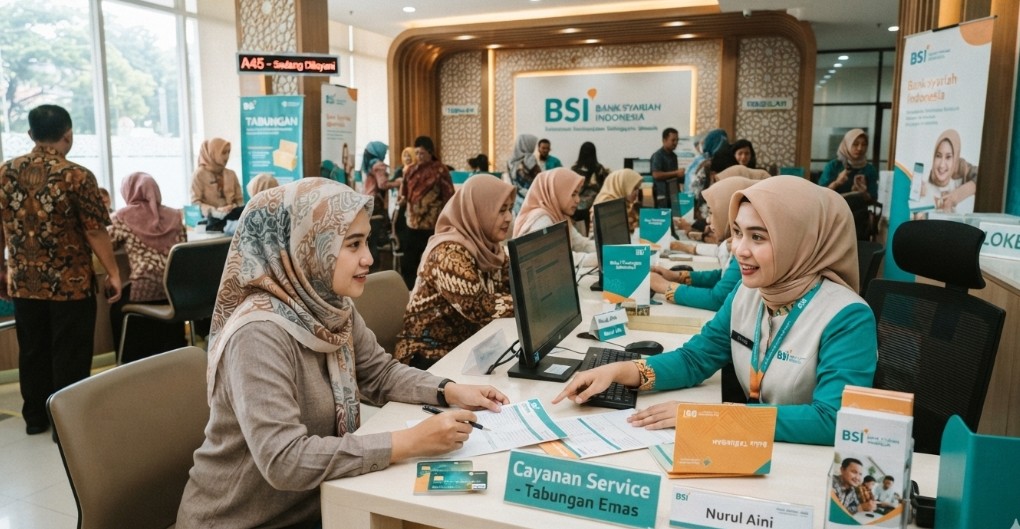
Publik terus diguyur tanya. Bagaimana mungkin sebuah bank yang melabeli diri “tanpa bunga” mampu membiayai operasionalnya yang gila-gilaan?
Tengok saja isi dompet mereka. Gaji direksi selangit, upah karyawan melimpah, hingga investasi sistem IT yang memakan biaya miliaran rupiah.
Jika bunga bank diharamkan, dari lubang mana uang segar itu mengalir masuk ke brankas mereka? Jawabannya ada pada strategi gurita di sektor perdagangan dan jasa nyata.
Tiga Aliran Uang Pemutus Dahaga Operasional
Bank syariah tidak meminjamkan uang untuk membeli uang. Mereka memutar modal lewat tiga jalur utama yang kerap luput dari amatan awam.
Pertama, Skema Jual Beli. Bank tidak meminjamkan duit tunai untuk rumah atau mobil Anda. Bank membelinya terlebih dahulu, lalu menjualnya kembali kepada Anda dengan harga yang sudah dinaikkan di awal sebagai keuntungan bank. Nasabah lalu mencicil harga total tersebut.
Kedua, Kongsi Bisnis Bagi Hasil. Ini adalah kerja sama modal yang berisiko. Bank menyuntikkan modal ke pengusaha. Jika bisnis itu meledak di pasar, bank syariah berhak meraup porsi keuntungan yang besar sesuai kesepakatan porsi bagi hasil di awal.
Ketiga, Pendapatan dari Jasa dan Administrasi. Ini mesin uang yang senyap. Setiap kali Anda mentransfer uang, menggesek kartu ATM, atau menyewa kotak simpanan emas, arloji biaya administrasi bank terus berputar.
Sisi Hukum Islam: Doktrin Keadilan vs Realitas Lapangan
Dalam lanskap aturan Islam, sistem ini diklaim tegak di atas prinsip keadilan mutlak. Islam mengharamkan riba karena sifatnya yang mencekik dan eksploitatif.
Bunga bank konvensional tidak peduli apakah bisnis Anda hancur lebur; tagihan tetap berjalan. Sebaliknya, doktrin ekonomi Islam mewajibkan untung dan rugi ditanggung bersama.
Uang dalam Islam dikunci rapat agar tidak menjadi barang dagangan yang bisa beranak pinak dengan sendirinya. Ia dipaksa mengalir ke sektor nyata agar menciptakan lapangan kerja, bukan sekadar angka digital di atas kertas.
Menelisik Realitas: Jeritan Nasabah Soal Cicilan “Mencekik”
Namun, jurnalisme tidak bekerja di atas altar keyakinan. Kita harus membedah apa yang terjadi di balik meja akad. Penelusuran di lapangan membongkar jeritan nyata dari para nasabah.
Sebut saja kisah Ahmad, seorang PNS di Pekanbaru yang mengambil pembiayaan rumah (KPR) syariah. Ketika suku bunga pasar konvensional sedang turun, Ahmad terkejut karena cicilan rumah syariahnya tetap tinggi tanpa ada penurunan sepeser pun.
“Katanya adil, tapi kenapa jatuhnya jauh lebih mahal daripada bank biasa?” keluh Ahmad. Di titik inilah masyarakat mulai menggugat: apakah ini murni syariat, atau sekadar ganti baju istilah untuk mematok harga tinggi?
Usut punya usut, biaya modal bank syariah nyatanya jauh lebih mahal. Mereka harus berebut dana nasabah secara berdarah-darah di pasar yang masih dikontrol oleh sistem konvensional. Dampaknya, harga jual yang dibebankan kepada nasabah akhir terpaksa digelembungkan lebih tinggi demi menutup biaya operasional mereka.
Sisi Teori Ekonomi: Menjinakkan Bom Waktu Ekonomi Balon
Secara makro ekonomi, pembelaan terhadap bank syariah bersandar pada teori ekonomi sektor nyata. Laba bank wajib bersumber dari barang atau jasa yang kasat mata.
Model ini secara teoretis ampuh mencegah ekonomi balon. Sebuah fenomena berbahaya di mana uang berputar liar di pasar keuangan tanpa menciptakan barang atau jasa yang nyata.
Secara mikro, manajemen menerapkan skema potong kompartemen. Pendapatan dari bisnis dipangkas terlebih dahulu untuk menyusui biaya operasional bank dan gaji direksi, baru sisanya dilempar ke nasabah sebagai bagi hasil tabungan.
Isyarat Merah dari Seberang Jalan: Ancaman Kecurangan Nasabah
Kendati demikian, para praktisi bank konvensional melemparkan kritik tajam yang tidak bisa diabaikan. Model bagi hasil murni dituding menyimpan bom waktu berupa risiko moral atau kecurangan dari nasabah itu sendiri.
“Sistem bunga memberi kami kepastian pemasukan yang pasti untuk mengunci biaya operasional sejak hari pertama,” cetus seorang analis senior perbankan konvensional secara anonim.
“Ketika bank syariah nekat ikut menanggung risiko rugi bisnis nasabah, mereka harus membayar biaya audit yang sangat mahal. Jika tidak, mereka akan terus-menerus dikelabui oleh pengusaha nakal yang memanipulasi atau menyembunyikan laporan keuntungan mereka.”
Catatan Akhir: Antara Syariat dan Syahwat Korporasi
Pada akhirnya, bank syariah berada di persimpangan jalan yang terjal. Di satu sisi, mereka memikul beban suci menegakkan hukum Tuhan. Di sisi lain, mereka adalah gurita bisnis yang harus tetap kenyang untuk menggaji para petinggi dan karyawannya.
Ketika papan nama syariah dipasang di depan gedung, publik berharap melihat wajah keadilan, bukan sekadar bank konvensional yang memakai jubah agama. Menjual label “tanpa riba” tanpa dibarengi harga yang berkeadilan bagi rakyat kecil, hanyalah sebuah ironi di atas meja transaksi.
Rakyat tidak butuh istilah Arab yang rumit jika ujung-ujungnya kantong mereka tetap dikuras habis. Jika bank syariah gagal membuktikan watak aslinya yang menolong, maka waktu yang akan menjawab: apakah lembaga ini benar-benar solusi umat, atau sekadar mesin pengeruk laba baru yang pandai bersandiwara?